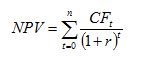Sunday, April 17, 2011
I Was 33 Years Old
Wednesday, March 30, 2011
Tanda-Tanda Perusahaan Mengalami Kemunduran
- Terjadinya Penurunan pendapatan perusahaan yang pada akhirnya mengakibatkan kerugian perusahaan (Bottom line menjadi minus).
- Terjadinya penurunan market share karena produk yang dijual tidak laku dipasaran karena kalah bersaing dengan produk competitor.
- Kehilangan kepercayaan karyawan, pemegang saham dan masyarakat luas, dan terancam bangkrut.
Dari segi organization behavior :
- Kelebihan jumlah Karyawan sehingga menjadi tidak efesien.
- Toleransi untuk incompetence tanpa ada tindakan untuk memperbaikinya.
- Prosedur administrasi yang berbelit-belit sehingga lama untuk pengambilan keputusan
- Kekuatan staff yang tidak proporsional misalnya staff dengan politiknya mempunyai power yang lebih besar dari line managernya.
- Jauh lebih mementingkan process dibanding hasil yang dicapai.
- Tidak adanya tujuan perusahaan yang jelas untuk dicapai.
- Ketakutan untuk melakukan kesalahan karena kesuksesan masa lalu dan menghindari konflik yang bisa membangun.
- Hilangnya komunikasi yang efektif dalam perusahaan.
- Struktur organisasi yang tidak sesuai dengan kebutuhan perusahaan.
- Leader selalu mencari alasan yang bisa dijadikan sebagai kambing hitam.
- Resistansi untuk berubah.
- Rendahnya moral mulai dari top management sampai staff.
- Group yang mempunyai kepentingan tertentu menjadi sangat vocal.
- Penurunan inovasi dari perusahaan.
Yang diharus dilakukan perusahaan ketika mengalami decline adalah melakukan turnaround yaitu suatu upaya sistematis untuk menyelamatkan organisasi agar tetap layak hidup dan berkembang, serta bisa menjadi tempat layak hidup bagi siapa pun yang bernaung di dalamnya. Hal utama yang dilakukan dalam rangka turnaround adalah melakukan scanning mengenai apa yang menjadi masalah utama sehingga perusahaan mengalami decline. Artinya penurunan performance perusahaan bisa disebabkan hal yang berbeda untuk setiap perusahaan sehingga resepnya pun menjadi berbeda pula untuk kembali meningkatkan performansi perusahaan. Apabila masalah sudah diketahui maka dibuat solusi-solusi yang bisa menjadi pilihan untuk menyelesaikannya dan kemudian dianalisa solusi yang dianggap terbaik untuk dilaksanakan dengan tentunya menyiapkan contingency plan ketika solusi yang dipilih tidak sesuai harapan. Implementasi solusi pun perlu dilakukan monitoring dan review sehingga ketika terjadi pergeseran dari target maka dapat segera dilakukan perbaikan.
Saturday, March 12, 2011
Cloud Computing
Implementasi dari cloud computing ini didukung oleh munculnya Service Oriented Architecture (SOA), Virtualization, autonomic and utility computing. Disamping itu, faktor yang mendukung lainnya adalah pertumbuhan infrastruktur datacomm internet dengan bandwidth yang besar. Hal ini sebenarnya menjadi peluang bisnis baru bagi perusahaan yang memiliki storage yang besar dengan koneksi bandwidth internet yang besar untuk menjual solusi ini, walaupun yang menjadi tantangannya bagaimana mereka menyediakan jaringan secara end to end sampai ke end customer. Dengan kemajuan teknologi telekomunikasi saat ini, sebenarnya ini bisa menjadi bisnis baru juga buat operator telekomunikasi untuk bermain disitu karena mereka sudah mempunyai network dengan bandwidth yang besar dan coverage yang luas. Sehingga yang kurang hanya infrastruktur server dengan aplikasi yang lengkap didalamnya.
Thursday, February 10, 2011
Capital Budgeting Decision Process
1. Payback
2. Discounted Payback
3. Net Present Value (NPV)
4. Internal rate of return (IRR)
5. Modified Internal rate of return (MIRR)
6. Profitability Index
7. Accounting rate of return
Namun kadang kala analisis proyek dengan 7 metode tersebut belum cukup yang mana pada akhirnya manager harus bisa mempertimbangkan option-option didalam memilih ataupun pada saat menjalankan project karena misalnya adanya perubahan aturan, persaingan dan hal lainnya yang mengakibatkan seorang manager memilih option tertentu sehingga project tersebut tetap memberikan value untuk perusahaan, hal ini seperti biasa dikatakan sebagai real options.
Proses pelaksanaan proyek analisis dalam capital budgeting adalah sebagai berikut :
1. Melakukan perkiraan cash flow yang relevan (outflow and inflow)
2. Menilai resiko dari cashflow. Resiko project dapat diukur dengan menggunakan payback period karena dapat digunakan menilai project liquidity.
3. Menentukan expected return (r) project berdasarkan Weighted Average Cost of Capital (WACC)
4. Melakukan evaluasi cash flow untuk melihat apakah cash flow project tersebut reasonable.
5. Melakukan analisa project menggunakan metode analisis capital budgeting yang digunakan perusahaan.
Payback Period
Payback period adalah lama periode dalam tahun yang diharapkan untuk mendapatkan kembali biaya investasi yang telah dikeluarkan untuk suatu project. Payback period adalah metode formal pertama yang digunakan di financial untuk mengevaluasi capital budgeting.
Payback = Year before full recovery +(Unrecovered cost at start of year / Cash flow during year)
Semakin cepat payback period maka akan semakin baik project tersebut.
Kelebihan Payback period adalah :
- Mudah dimengerti.
- Memberikan informasi mengenai lamanya break even project.
- Bisa dijadikan indicator resiko project yang mana semakin lama payback period maka semakin beresiko project tersebut.
Kekurangan Payback period adalah :
- Tidak mempertimbangkan cost of capital
- Tidak memberikan informasi mengenai tambahan value untuk perusahaan
- Tidak mempertimbangkan cash flow yang keluar atau masuk setelah payback period
- Tidak memberikan informasi mengenai return suatu project dalam percentage.
Discounted Payback Period
Discounted Payback period adalah hampir sama dengan payback period namun dalam perhitungannya memperhitungkan cost of capital sebagai discounted. Sehingga discounted payback period adalah adalah lama periode dalam tahun yang diharapkan untuk mendapatkan kembali biaya investasi yang telah dikeluarkan untuk suatu project dari discounted net cash flows. Discounted payback period adalah revisi dari payback period yang tidak mempertimbangkan cost of capital. Baik payback period atau discounted payback period sering digunakan sebagai indicator untuk project riskiness.
Kelebihan Discounted Payback period adalah :
- Mudah dimengerti.
- Memberikan informasi mengenai lamanya break even project.
- Bisa dijadikan indicator resiko project yang mana semakin lama payback period maka semakin beresiko project tersebut.
- Sudah mempertimbangkan cost of capital
Kekurangan Discounted Payback period adalah :
- Tidak memberikan informasi mengenai tambahan value untuk perusahaan
- Tidak mempertimbangkan cash flow yang keluar atau masuk setelah payback period
- Tidak memberikan informasi mengenai return suatu project dalam percentage.
NPV
Karena beberapa kekurangan dari payback period dan discounted period sehingga orang mencari metode yang lain yang meningkaykan efektivitas evaluasi project. Satu metode yang digunakan adalah net present value (NPV) yang sejalan dengan discounted cash flow. NPV adalah penjumlahan total present value dari cash flow project yang diharapkan di masa yang akan datang (baik masuk dan keluar), yang mana cash flow tersebut telah discounted sesuai dengan cost of capital. NPV adalah ukuran langsung dari nilai return project kepada stockholder.
Dimana
CF = Cash Flow
r = rate of return
t = the time of the cash flow
Jika hasil perhitungan NPV adalah positif maka project tersebut diterima sedangkan apabila negative maka project tersebut harus ditolak. Dan apabila ada 2 project yang mutually exclusive dan NPV yang positif maka project yang diterima yang mempunyai NPV paling besar.
Kelebihan NPV adalah :
- Memberikan informasi mengenai tambahan value untuk perusahaan
- Sudah mempertimbangkan cost of capital
- Sudah mempertimbangkan time value of money
- Mempertimbankan semua cash flow
Kekurangan NPV adalah :
- Tidak memberikan informasi mengenai return suatu project dalam percentage.
- Dibutuhkan cost of capital untuk menghitung NPV
IRR
Internal rate of return (IRR) adalah discount rate yang disamakan dengan present value dari future cash keluar dan masuk yang diharapkan. IRR mengukur return rate atas project, tetapi mengasumsikan bahwa semua cash flow dapat diinvestasikan kembali pada IRR rate.
PV (Inflows) = PV (Investment costs)
Adapun pejelasan logis dari IRR adalah :
1. IRR Project adalah expected rate of return
2. Jika internal rate of return (IRR) melewati cost of capital project tersebut maka sisanya akan menjadi tambahan untuk menambah kekayaan untuk stockholder
Sehingga apabila IRR > WACC maka project harus diterima sedangkan apabila IRR
Kelebihan IRR adalah :
- Memberikan informasi mengenai tambahan value untuk perusahaan dalam bentuk percentage
- Sudah mempertimbangkan cost of capital
- Sudah mempertimbangkan time value of money
- Mempertimbankan semua cash flow
Kekurangan IRR adalah :
- Tidak memberikan informasi mengenai return suatu project dalam bentuk jumlah uang.
- Dibutuhkan cost of capital untuk menghitung IRR.
- Mungkin tidak memberikan keputusan yang memaksimalkan value perusahaan ketika digunakan untuk membandingkan proyek yang mutually exclusive.
- Mungkin tidak memberikan keputusan yang memaksimalkan value perusahaan saat digunakan untuk memilih proyek bila berhubungan dengan capital rationing
- Tidak bisa digunakan dalam situasi di mana project mempunyai cash flow yang berubah misalnya dari positif ke negative.
MIRR
Sehubungan dengan sangat popularnya penggunaan IRR untuk analisa kelayakan project dan karena adanya kekurangan IRR untuk menghitung project yang mempunyai non normal cash flows (multiple IRR ) sehingga muncullah modified IRR yang memberikan hasil perhitungan yang lebih valid. Modified internal rate of return (MIRR) mengasumsikan bahwa cash flows dari semua project akan dapat diinvestasikan kembali pada cost of capital yang berlawanan dengan IRR project itu sendiri. Hal ini membuat modified internal rate of return memberikan indicator yang lebih valid untuk profitability.
Sama dengan IRR apabila MIRR > WACC maka project harus diterima sedangkan apabila MIRR
Kelebihan MIRR adalah :
- Memberikan informasi mengenai tambahan value untuk perusahaan dalam bentuk percentage
- Sudah mempertimbangkan cost of capital
- Sudah mempertimbangkan time value of money
- Mempertimbankan semua cash flow
- Memperbaiki kekurangan IRR yang tidak bisa digunakan untuk project yang mempunyai cash flow yang berubah
Kekurangan MIRR adalah :
- Tidak memberikan informasi mengenai return suatu project dalam bentuk jumlah uang.
- Dibutuhkan cost of capital untuk menghitung MIRR.
- Mungkin tidak memberikan keputusan yang memaksimalkan value perusahaan ketika digunakan untuk membandingkan proyek yang mutually exclusive.
- Mungkin tidak memberikan keputusan yang memaksimalkan value perusahaan saat digunakan untuk memilih proyek bila berhubungan dengan capital rationing
Profitability Index
Profitability index dapat dihitung dengan membagi PV of future cash flows project dengan biaya awal. Project akan diterima apabila mempunyai profitability index lebih besar dari 1dan nilai tersebut similar dengan NPV positif.
Kelebihan Profitability Index adalah :
- Memberikan percentage future cash flows dengan cash initial
- Sudah mempertimbangkan cost of capital
- Sudah mempertimbangkan time value of money
- Mempertimbankan semua cash flow
Kekurangan Profitability Index adalah :
- Tidak memberikan informasi mengenai return suatu project.
- Dibutuhkan cost of capital untuk menghitung Profitability Index.
- Tidak memberikan informasi mengenai project risk.
- Susah dimengerti untuk dijadikan indicator apakah suatu project memberikan value kepada perusahaan.
Accounting rate of return (ARR)
ARR adalah rasio financial yang digunakan dalam capital budgeting. Rasio ini tidak mempertimbangkan mengenai time value of money. ARR dapat dikatakan sebagai persentase dari return yang dihasilkan capital investasi yang dilakukan. Project akan diterima apabila ARR lebih besar dari rate of return yang diharapkan.
ARR = Average Profit / Average Investment
Kelebihan ARR adalah :
- Memberikan informasi mengenai return suatu project yang mudah dimengerti
- Mempertimbangkan semua cash flow
Kekurangan ARR adalah :
- Tidak mempertimbangkan time value of money
- Tidak memberikan informasi mengenai project risk.
Written by Madces
Saturday, February 5, 2011
Individual Behavior
Hal-hal yang perlu diperhatikan untuk mengetahui individual differences adalah :
1. Observasi dan mengenali perbedaan-perbedaan
2. Mempelajari variabel yang mempengaruhi perilaku seseorang
3. Menemukan hubungan diantara variabel-variabel tersebut.
Kurt Lewin pada dasarnya mengusulkan bahwa perilaku karyawan (B) adalah fungsi dari individual behavior (I) dan environmental (E) variabel. Sehingga perilaku dalam pekerjaan adalah unik untuk setiap individu tapi pada proses dasarnya adalah sama untuk setiap individu. Setelah melakukan penelitian beberapa tahun kemudian Kurt Lewin mendefinisikan bahwa :
1. Perilaku adalah sebab akibat
2. Perilaku adalah tujuan langsung
3. Perilaku yang dapat diobservasi adalah terukur
4. Perilaku yang tidak dapat diobservasi secara langsung juga penting untuk pencapaian tujuan
5. Perilaku adalah motivasi
Perilaku karyawan menghasilkan outcomes organisasi yang bisa menjadi outcomes yang positif yaitu performansi jangka panjang yang baik dan kemampuan personal yang berkembang dan bisa sebaliknya yaitu performansi jangka panjang yang buruk dan terbatasnya pertumbuhan personal. Untuk jelasnya dapat dilihat pada gambar berikut ini :
Abilities and Skill
Abilities merupakan kemampuan seseorang untuk melakukan kegiatan mental atau fisik sedangkan Skill berhubungan dengan tugas dan kompetensi. Kedua hal ini memegang peranan penting dalam individual behavior dan performance.
Demographic
Faktor demographic yang sangat penting adalah gender dan ras, cultural diversity juga dapat menjadi faktor yang berpengaruh untuk perusahaan multinasional yang beroperasi diberbagai negara. Yang menjadi pertanyaan apakah laki-laki dan perempuan mempunyai perbedaan perilaku, performance, gaya pemimpinan dan komitmen ditempat kerja. Seiring dengan meningkatnya emansipasi wanita dalam berbagai bidang maka isu gender sudah tidak lagi menjadi masalah karena baik dari perilaku dan performance antara laki-laki dan wanita sudah tidak mempunyai perbedaan yang signifikan.
Perbedaan ras dan cultural diversity adalah faktor demographic yang bisa mempengaruhi behavior dan dapat mengakibat salah persepsi, ketidak cocokan dan juga konflik. Adanya perbedaan cultural bisa mengakibat perbedaan mengenai :
Hubungan manusia dengan alam
Individual versus collective
Time orientation
Activity orientation (Result oriented versus process oriented)
Degree of formality (Low Context versus High Context)
Language
Religion
Disamping itu latar belakang keluarga termasuk sosial ekonomi status kadang kala menjadi faktor yang bisa mempengaruhi individual behavior.
Attitudes
Attitude adalah kebiasaan yang dilakukan dalam pemenuhan kebutuhan dan merupakan determinasi dari behavior karena berhubungan dengan persepsi, personality serta motivasi.
Persepsi
Merupakan cara/proses individu menerima, mengolah dan member arti terhadap lingkungannya.
Didalam persepsi ini dikenal personal value yaitu :
1. Self concept
Merupakan konsepsi dari individual meliputi fisik, social, spiritual, ataupun moral. Konsep ini berlaku turun temurun terhadap diri seseorang, misalnya : Kalau makan tidak boleh sambil berdiri.
2. Stereo type
Merupakan generalisasi dari kondisi tertentu, misalnya : adanya persepsi bahwa orang padang itu pelik
3. Selective information
Menerima dan mencari informasi yang hanya menguntungkan bagi dirinya sendiri
4. Self esteem
Bagaimana individu mempersepsikan (menilai) dirinya sendiri dari berbagai faktor yang ada. Self esteem yang berbeda harus dimanfaatkan untuk mendorong performances.
Orang yang memiliki self esteem yang rendah adalah orang yang mempunyai persepsi negative terhadap dirinya. Individu seperti ini memiliki kesulitan berurusan dengan orang lain dan kurang percaya diri.
Sedangkan orang yang memiliki self esteem yang tinggi adalah orang yang mempunyai persepsi positif terhadap dirinya. Individu seperti ini harus dimanfaatkan dalam mencapai hasil kerja yang baik namun harus diingatkan juga agar tidak terlalu berlebihan karena bisa mengakibatkan kesalahan akibat kecerobohan karena percaya diri terlalu tinggi.
5. Self efficacy
Self efficacy adalah keyakinan bahwa seseorang bisa melakukan sesuatu yang baik dalam kondisi yang baik. Keyakinan ini biasanya bersifat positif dan berhubungan dengan self esteem. Orang yang mempunyai self esteem yang tinggi pada umumnya mempunyai self efficacy yang tinggi pula.
6. Locus of control
Bagaimana individu merasa apa yang dilaksanakan akibat dari control yang dilakukannya. Locus of control ini terbagi atas :
Internal locus of control
Keyakinan dari outcomes yang dikontrol dapat diarahkan pada faktor internal
External locus of control
Keyakinan dapat mengontrol faktor eksternal yang mempengaruhi behavior dari individu tersebut.
Monday, January 31, 2011
Budaya Organisasi
Sedangkan menurut Gibson, Budaya organisasi adalah apa yang karyawan rasakan dan bagaimana persepsi mereka menghasilkan suatu bentuk kepercayaan, nilai dan harapan.
Budaya organisasi (Menurut Farrell, Hirt, & Ferrell) dapat diartikan pula adalah nilai, kepercayaan, tradisi, filosofi, peraturan, dan panutan untuk perilaku yang berlaku dalam suatu perusahaan. Dalam implementasinya budaya organisasi ini ada yang terlihat (Artifacts) dan ada yang tidak terlihat. Lebih jelasnya dapat dilihat digambar bawah ini :

Gambar berikut ini memperlihatkan mengenai A Conceptual Framework For Understanding Organizational Culture :
Dari gambar diatas dapat dilihat bahwa budaya organisasi pada umumnya terbentuk dari nilai pemilik dan atau senior leader, culture suatu bangsa dan juga kondisi lingkungan dari bisnis industri tersebut. Budaya organisasi ini akan mempengaruhi bentuk organisasi dan penerapan system yang ada di organisasi itu. Selanjutnya akan menghasilkan group & social process yang menjadi acuan semua process didalam organisasi. Semua urutan mulai dari budaya organisasi, struktur organisasi termasuk penerapannya, kemudian group dan social process pada akhirnya akan berpengaruh kepada karyawan attitude dan behavior dan juga berbagai macam outcomes organisasi.
Suatu perusahaan yang mempunyai budaya organisasi yang baik akan menjadi pondasi yang sangat penting untuk mencapai tujuan perusahaan tersebut. Salah satu perusahaan yang mempunyai budaya organisasi yang sangat terkenal adalah Toyota dengan Toyota Ways.
Sunday, January 23, 2011
Cost Of Capital
Capital suatu perusahaan bisa didapatkan dari dana yang dimasukkan pemilik sebagai saham, surat utang ataupun pinjaman ke bank. Hal ini menyebabkan capital menjadi resource yang sangat terbatas. Dalam bisnis real, perusahaan pun memiliki keterbatasan mendapatkan pinjaman yang besar dari bank apabila tidak memiliki asset yang besar yang tentunya pinjaman tersebut harus dialokasikan pada alternatif investasi terbaik. Orang mungkin berpendapat bahwa sebuah perusahaan dapat mengeluarkan jumlah yang hampir tak terbatas dari saham biasa untuk meningkatkan modal. Peningkatan jumlah saham perusahaan hanya akan hanya berfungsi untuk mendistribusikan jumlah saham yang sama di antara sejumlah besar pemegang saham. Dengan kata lain, karena jumlah saham yang meningkat di perusahaan maka kepemilikan perusahaan untuk pemegang saham individu mungkin akan menurun secara proporsional.
Argumen yang mengatakan bahwa modal merupakan sumber daya terbatas adalah benar sekali walaupun dilihat dari setiap bentuk modal, apakah itu utang atau saham atau laba ditahan, hutang atau surat hutang, dan sebagainya. Bahkan perusahaan yang paling terkenal dalam suatu industri hanya dapat meningkatkan pinjaman sampai dengan batas tertentu. Setelah titik ini telah tercapai maka perusahaan tersebut akan ditolak kredit lebih atau kemungkinan akan dikenakan tingkat bunga yang lebih tinggi, sehingga membuat pinjaman menjadi kurang diminati untuk meningkatkan modal.
Cost of capital adalah return yang diharapkan terhadap biaya yang dikeluarkan dari dana perusahaan (baik debt dan saham). Hal ini digunakan untuk mengevaluasi setiap proyek baru perusahaan karena pengembalian minimum yang diharapkan oleh investor dalam memberikan modal kepada perusahaan harus sesuai dengan return yang diharapkan dari proyek tersebut. Suatu investasi dianggap bermanfaat apabila hasil yang diharapkan dari modal tersebut harus lebih besar dari biaya modal. Karena capital perusahann biasanya mencakup baik hutang dan ekuitas, oleh karena itu harus menghitung baik biaya hutang dan biaya ekuitas untuk menentukan cost of capital. Namun sekarang ini, kebanyakan manager lebih suka tingkat pengembalian lebih dari biaya modal.
Cost of Debt ini relatif sederhana untuk menghitung, karena terdiri dari tingkat bunga yang dibayarkan. Dalam prakteknya, suku bunga yang dibayarkan oleh perusahaan dapat dimodelkan sebagai risk free rate ditambah komponen risiko (risk premium) dengan formula interest = risk free rate + risk premium.
Cost of debt = rd(1 - T)
Dimana :
rd = Interest rate of debt
T = Tax savings
Cost of equity sebenarnya agak mirip dengan cost of debt, cost of equity secara luas didefinisikan sebagai return yang diproyeksikan menurut risiko yang dirasakan oleh para investor. Biaya ekuitas Oleh karena itu disimpulkan dengan membandingkan investasi untuk investasi lain (sebanding) dengan profil risiko yang sama untuk menentukan "pasar" biaya ekuitas. Hal ini sering disamakan dengan rumus CAPM (di bawah), meskipun artikel seperti Stulz 1995 mempertanyakan keabsahan menggunakan CAPM lokal dan internasional CAPM-juga mempertimbangkan apakah pasar sepenuhnya terintegrasi atau tersegmentasi (jika sepenuhnya terintegrasi, tidak perlu dianalisa CAPM lokal).
Cost of preferred stock = rp = Dp/Pn
Dimana :
rp = Expected return on preferred stock
Dp = Expected Dividend of preferred stock
Pn = Current Price of preferred stock
Cost of common stock = rs = D1/P0 + g
Dimana :
rs = Expected return
D1 = Expected Dividend
P0 = Current Price of Stock
g = expected growth
Setelah biaya hutang dan biaya ekuitas telah ditentukan, mereka campuran, weighted average cost of capital (WACC), dapat dihitung. WACC ini kemudian dapat digunakan sebagai tingkat diskonto untuk proyeksi sebuah proyek. Weighted Average Cost of Capital (WACC) digunakan dalam bidang keuangan untuk mengukur cost of capital perusahaan.
WACC = wdrd(1-T) + wprp + wcrs
Dimana :
wd = Weighted of debt capital
rd = the marginal cost of debt capital
T = Tax Rate
wp = Weighted of preferred stock
rp = the marginal cost of preferred stock, which is the return investors require on a firm’s preferred stock
wc = Weighted of common equity
rs = the marginal cost of common equity using retained earnings
Dihadapkan dengan cost of capital tersebut, maka manajemen suatu perusahaan harus lebih berhati-hati memutuskan apakah suatu proyek tertentu secara ekonomis dapat diterima untuk dijalankan. Dalam kasus apabila pilihan proyek lebih dari satu proyek maka manajemen harus mengidentifikasi proyek-proyek yang akan memberi kontribusi paling menguntungan dan juga akibatnya dengan nilai perusahaan.